

Thị trường vận tải biển hiếm khi xác định rõ ràng thời điểm đạt đỉnh. Thông thường, cuộc tranh luận về việc liệu đỉnh thị trường đã đến hay chưa chỉ thực sự bắt đầu khi giá cước vẫn đang tăng, giá trị tài sản ngày càng phi lý theo các tiêu chuẩn thông thường, và các chủ tàu đủ tự tin để tiếp tục mua tàu với mức giá mà chỉ vài tháng trước đó bị coi là vô lý. Phóng viên trưởng Adis Adjin đánh giá vị thế hiện tại của chúng ta trong chu kỳ vận tải biển đang đạt mức cao kỷ lục này.
Chỉ số ClarkSea của Clarksons Research – chỉ số tổng hợp đa lĩnh vực – vừa thiết lập một kỷ lục mới; thu nhập của tàu chở dầu đã chạm mức mà hồi đầu năm từng bị coi là chuyện viển vông; lợi nhuận từ tàu Capesize vẫn duy trì ở mức cao và giá thuê tàu container vẫn đang ở ngưỡng lớn. Nhìn bề ngoài, hầu như không có dấu hiệu nào cho thấy giai đoạn bùng nổ này đã kết thúc. Tuy nhiên, ẩn sâu bên dưới là những tín hiệu đủ để đặt ra một câu hỏi hóc búa hơn: chu kỳ này còn kéo dài bao lâu nữa, và lĩnh vực nào sẽ là nơi đầu tiên chứng kiến sự thay đổi?
Câu trả lời khó có thể giống nhau ở mọi phân khúc vận tải biển. Ngành vận tải container đang đối mặt với một đợt bàn giao tàu quy mô lớn, trong khi việc quay trở lại tuyến đường qua Kênh đào Suez đe dọa giải phóng một lượng lớn năng lực vận tải thực tế. Các tàu chở dầu đang hưởng lợi từ thị trường giá cước biến động mạnh nhất trong chu kỳ, nhưng lượng đơn đặt hàng đóng tàu mới lại đang tăng vọt; giá cước đã cao đến mức hãng Poten & Partners phải đặt câu hỏi liệu chi phí vận chuyển có bắt đầu gây áp lực lên nhu cầu dầu mỏ hay không. Thị trường tàu hàng rời (dry bulk) có vẻ cân bằng hơn, nhờ vào sự tăng trưởng thực chất của nhu lượng vận chuyển (tính theo tấn-dặm) thay vì chỉ dựa vào các yếu tố gián đoạn thị trường.
Tuy nhiên, ở cả ba thị trường, các chủ tàu đều có những hành động quen thuộc: đặt đóng thêm tàu, chấp nhận trả giá cao cho tàu đã qua sử dụng và tiếp tục khai thác các con tàu có tuổi thọ cao.
Có lẽ một thương vụ cụ thể phản ánh tâm lý thị trường rõ nét hơn bất kỳ chỉ số nào. Theo Gibson Shipbrokers, tàu Suezmax “Karolos” (đóng năm 2009) đã được bán với giá 92 triệu USD và tàu “Tataki” (đóng năm 2010) có giá 95 triệu USD, trong khi giá tham chiếu cho một tàu Suezmax đóng mới chỉ vào khoảng 93 triệu USD. Nói cách khác, người mua hiện sẵn sàng trả mức giá tương đương tàu đóng mới cho những con tàu đã gần 17 năm tuổi.
Tình hình đối với các tàu VLCC (tàu chở dầu thô siêu lớn) thậm chí còn kỳ lạ hơn. Tàu Sea Leopard (đóng năm 2011) được cho là đã bán với giá khoảng 170 triệu USD sau khi một thỏa thuận trước đó ở mức khoảng 136 triệu USD bất thành, trong khi hai tàu VLCC khác cùng đời 2011 là Seeb và Samail đã được bán với giá 160 triệu USD mỗi chiếc. Tuần trước, Gibson nhận định rằng "không có dấu hiệu nào cho thấy đà tăng trưởng mạnh mẽ này đang chậm lại", đồng thời mô tả nhu cầu về trọng tải tàu là "không có giới hạn".
Nhu cầu này là điều dễ hiểu. Chỉ số ClarkSea của Clarksons đã tăng lên mức 75.658 USD/ngày – mức kỷ lục lần thứ tư liên tiếp – trong khi thu nhập bình quân quý III đạt 46.384 USD/ngày, vượt qua con số 44.222 USD ghi nhận vào quý II năm 2008. Các điều kiện thị trường ngắn hạn vẫn cực kỳ khả quan, và tại nhiều thị trường, hầu như chưa có dấu hiệu nào cho thấy việc tìm kiếm tàu có sẵn (để thuê hoặc mua ngay) trở nên dễ dàng hơn.
Khoảng 71 triệu CGT (tổng dung tích quy đổi) đã được đặt đóng trong năm nay, đưa hoạt động ký kết hợp đồng tiệm cận tốc độ kỷ lục của năm 2007, trong khi tổng lượng đơn hàng toàn cầu đã đạt 226 triệu CGT, tăng khoảng 25% so với cùng kỳ năm ngoái. Clarksons dự báo sản lượng của các nhà máy đóng tàu sẽ tăng lên mức 64 triệu CGT vào năm tới và 69 triệu CGT vào năm 2028. Việc so sánh với chu kỳ bùng nổ trước đây có những hạn chế nhất định — tổng lượng đơn hàng hiện tại tương đương khoảng 23% quy mô đội tàu, so với hơn 50% ở thời điểm đỉnh cao năm 2008 — nhưng xu hướng phát triển là rất rõ ràng.
Điều đáng chú ý hơn cả trong lần này là những con tàu không bị loại bỏ khỏi đội tàu. Hầu như không có con tàu nào được đưa đi phá dỡ.
Gibson đã đặt tiêu đề cho bài bình luận mới nhất về hoạt động tái chế tàu là "Tôi không thấy con tàu nào cả" (I See No Ships), trong đó lưu ý rằng các bãi phá dỡ đang gặp khó khăn trong việc xác định nguồn cung tàu tiềm năng đáng kể tiếp theo sẽ đến từ đâu. Với thị trường vận tải biển mạnh mẽ và giá trị tàu cũ tăng vọt, các chủ tàu hầu như không có động lực đưa những con tàu đã có tuổi thọ cao đi phá dỡ; thay vào đó, họ có thể tiếp tục khai thác hoặc bán chúng trên thị trường, nơi những con tàu có sẵn ngay lập tức thường đạt mức giá cao vượt trội.
Thị trưởng tàu container được dự đoán sẽ suy yếu đầu tiên
Trong số các lĩnh vực chính, container vẫn là nơi dễ dàng nhất để xem nơi nào áp lực có thể bắt đầu hình thành trước tiên.
Ông Niels Rasmussen, Giám đốc phân tích về vận chuyển của BIMCO, dự đoán các điều kiện thị trường sẽ bắt đầu suy yếu vào cuối năm nay. Ngay cả khi giả định các tàu container đạt tuổi thọ 25 năm đều được tái chế, BIMCO tính toán rằng công suất đội tàu vẫn có thể tăng khoảng 9% mỗi năm từ năm 2027 đến năm 2029, trong khi nhu cầu tàu dự kiến chỉ tăng 3% đến 5% mỗi năm.
Rasmussen ước tính rằng khoảng 10% nhu cầu tàu container hiện tại có thể biến mất nếu các tuyến dịch vụ chuyển hướng đi vòng qua Mũi Hảo Vọng về lại tuyến Biển Đỏ. Sự trở lại đó không còn là lý thuyết nữa. Linerlytica cho biết hơn 140 tàu có tổng dung tích hơn 2 triệu TEU đã quay trở lại Suez kể từ tháng 5, trong khi Sea-Intelligence gần đây đã đưa tuyến đường Biển Đỏ về mức bình thường hóa khoảng 27%.
Ngược lại, lượng đơn đặt hàng tàu container ở mức kỷ lục khoảng 15,6 triệu TEU.
Ông Rasmussen chia sẻ với Splash: “Chúng tôi dự đoán các điều kiện của thị trường container sẽ bắt đầu suy yếu vào cuối năm 2026”.
Cho đến nay, thị trường cho thuê vẫn duy trì sự ổn định đáng kể. Thị trường giao ngay đang bắt đầu có vẻ kém thuyết phục hơn. Trưởng chuyên gia phân tích của Xeneta, ông Peter Sand, cho biết tuần trước rằng thương mại Viễn Đông - Mỹ đã đạt đến đỉnh cao hậu Hormuz, trong khi giá cước tuyến Á-Âu đã giảm dần kể từ tháng Bảy.
Các hãng vận tải có nhiều biện pháp để ứng phó nếu thị trường suy yếu, bao gồm giảm tốc độ hành trình, hủy chuyến (blank sailings), thắt chặt quản lý năng lực vận tải và cuối cùng là trả lại các tàu thuê. Vấn đề lớn hơn nằm ở số lượng tàu trọng tải lớn (phần lớn trên 12.000 TEU) dự kiến sẽ được bàn giao từ các nhà máy đóng tàu châu Á, trong khi phần lớn đội tàu thuê có thể trả lại lại có quy mô dưới 8.000 TEU. Điều này khiến việc điều chuyển tàu sang các tuyến nhỏ hơn (cascading) trở thành một trong những vấn đề nan giải rõ rệt nhất cho năm 2027.
Triển vọng thị trường tàu hàng rời ít rủi ro hơn
Thị trường tàu hàng rời (dry bulk) ít biến động hơn. Thị trường đã trải qua một năm tăng trưởng mạnh, đặc biệt là đối với tàu cỡ lớn (capesize), nhưng phần lớn động lực đến từ sự gia tăng thực tế về khối lượng hàng hóa và quãng đường vận chuyển dài hơn, thay vì chỉ do các gián đoạn địa chính trị. Hoạt động xuất khẩu của Guinea, nhu cầu nhập khẩu mạnh mẽ từ Trung Quốc và tỷ trọng lớn hơn trong các tuyến vận tải từ Đại Tây Dương sang châu Á đều góp phần thúc đẩy nhu cầu vận tải tính theo đơn vị "tấn-dặm".
Maritime Strategies International (MSI) dự báo thương mại tàu hàng rời sẽ tăng trưởng khoảng 2% vào năm tới, với nhu cầu về tàu tăng khoảng 3,7% và nguồn cung đội tàu thực tế tăng khoảng 4%.
Ông Will Fray, Giám đốc MSI, cho biết: "Các điều kiện thị trường dự kiến vẫn sẽ duy trì sự ổn định trong năm 2027, mặc dù sự cân bằng cung-cầu bắt đầu nới lỏng đôi chút".
BIMCO cũng nhận định rằng tàu chở hàng rời có vị thế an toàn hơn so với tàu container hay tàu chở dầu thô. Khoảng 14% công suất hiện tại dự kiến sẽ được bổ sung vào đội tàu trước khi thập kỷ này kết thúc, trong khi tiềm năng tái chế (thanh lý tàu cũ) chiếm khoảng 8% quy mô đội tàu hiện nay. Quan trọng hơn, phần lớn sự gia tăng nhu cầu gần đây đến từ những thay đổi mang tính cơ cấu về quãng đường vận chuyển thay vì các đợt chuyển hướng tạm thời do chiến tranh.
Thị trường tàu chở dầu hoàn toàn khác biệt
Việc dự báo thị trường tàu chở dầu khó khăn hơn nhiều vì các số liệu đã vượt xa mọi khuôn mẫu của một thị trường thông thường.
Affinity ghi nhận rằng thu nhập bình quân trên thị trường giao ngay (spot market) của tàu Suezmax kể từ năm 2000 là khoảng 35.000 USD/ngày. Tuần trước, chỉ số TD20 (Tanker Dirty 20 - chi phí thuê tàu chở dầu thô phân khúc Suezmax đi từ Nigeria đến Anh - Lục địa châu Âu) đã tăng vọt 150.000 USD/ngày chỉ trong một phiên giao dịch — không phải tăng *lên* mức 150.000 USD, mà là tăng *thêm* một khoản như vậy — trước khi vượt mốc 500.000 USD/ngày. Trong khi đó, thu nhập của tàu VLCC trên các tuyến đường chuẩn đã vượt mức 1 triệu USD/ngày.
Các mức trung bình quý III do Clarksons công bố vốn đã rất ấn tượng với giá thuê tàu VLCC đạt 277.995 USD/ngày, tàu Suezmax đạt 228.262 USD/ngày và tàu Aframax đạt 119.189 USD/ngày.
Tình hình tại eo biển Hormuz là nguyên nhân chính giải thích cho những diễn biến này. Dòng chảy dầu thô đã phục hồi, nhưng hệ thống vận chuyển loại hàng hóa này hiện khác xa so với thị trường thời kỳ trước chiến tranh. Các chuyến hành trình con thoi, hoạt động chuyển tải giữa các tàu trên Vịnh Oman, các hạn chế do rủi ro chiến tranh cùng những mô hình vận hành kéo dài và kém hiệu quả hơn đã tiêu tốn một lượng lớn năng lực vận tải thực tế của đội tàu chở dầu.
Điểm mới gần đây là chi phí vận chuyển đang bắt đầu tác động đáng kể đến giá dầu.
Tuần trước, hãng Poten & Partners đã đặt câu hỏi liệu giá cước tàu chở dầu hiện đã đạt đến mức có thể kìm hãm nhu cầu dầu hay chưa. Theo tính toán của Poten, vào đầu năm nay, chi phí vận chuyển dầu thô từ Trung Đông sang châu Á bằng tàu VLCC là khoảng 1,73 USD/thùng, tương đương khoảng 3% chi phí giao hàng tận nơi của lượng dầu thô đó. Với mức giá cước tàu VLCC gần đây vào khoảng 1,3 triệu USD/ngày, chi phí vận chuyển tăng lên gần 33 USD/thùng, chiếm khoảng 27% chi phí giao hàng.
Hiện tại, Poten nhận định thị trường dầu mỏ vẫn đang trong tình trạng thắt chặt, khiến hầu hết các bên thuê tàu không còn lựa chọn nào khác ngoài việc chấp nhận mức giá cao. Điều đáng lo ngại là viễn cảnh sẽ ra sao khi tình hình này thay đổi.
"Ngay khi thị trường dầu thô nới lỏng, giá cước tàu chở dầu sẽ nhanh chóng hạ nhiệt," công ty môi giới này cảnh báo vào thứ Sáu; đây là yếu tố khiến tàu chở dầu thô trở thành biến số khó lường nhất trong năm 2027.
Ông Henry Curra của Braemar nhận thấy khó có thể chấm dứt sớm các xung đột lớn trong việc hỗ trợ giá cước tàu chở dầu và đã nâng dự báo về tàu VLCC và suezmax của công ty môi giới này cho năm 2027 và 2028. Đồng thời, nguồn cung đang ngày càng trở nên khó có thể bỏ qua.
Hiện tại, lượng đơn đặt hàng tàu chở dầu chiếm khoảng 27% quy mô đội tàu hiện có, trong đó tỷ lệ này ở dòng tàu VLCC là khoảng 37% và tàu Suezmax là 32%. Affinity cho biết tốc độ tăng trưởng đội tàu chở dầu đã đạt 3,8% trong năm nay – với số lượng tàu được bàn giao vượt qua tổng lượng dự kiến cho cả năm 2025 – và dự báo mức bổ sung tàu lớn bất thường này sẽ tiếp diễn đến năm 2028. BIMCO tính toán rằng năng lực vận tải của đội tàu chở dầu thô có thể tăng 26% vào cuối thập kỷ này.
Thông thường, việc loại bỏ các tàu cũ (thông qua hoạt động tái chế/phá dỡ) sẽ giúp bù trừ một phần đáng kể cho mức tăng trưởng đó. Tuy nhiên, hiện nay, nhiều con tàu đã đến tuổi phải loại bỏ lại đang hoạt động trên các tuyến đường chịu lệnh trừng phạt hoặc mang lại lợi nhuận quá cao để chủ tàu quyết định loại bỏ.
Vậy, liệu thị trường đã chạm đỉnh hay chưa?
Ngành vận tải container dường như đang tiến gần nhất đến một chu kỳ biến động điển hình, khi lịch bàn giao tàu quy mô lớn diễn ra đúng lúc nhu cầu tăng trưởng chậm lại và các tàu dần quay trở lại tuyến đường qua kênh đào Suez. Các tàu chở sản phẩm dầu (product tankers) cũng đối mặt với kế hoạch bổ sung nguồn cung đáng kể. Thị trường tàu chở hàng rời (dry bulk) có vẻ cân bằng hơn và nhiều khả năng sẽ hạ nhiệt thay vì sụp đổ. Tàu chở dầu thô vẫn là trường hợp ngoại lệ. Chừng nào tình hình tại eo biển Hormuz còn khiến tàu thuyền phải hoạt động theo các mô hình kém hiệu quả, các chủ tàu vẫn có thể duy trì mức cước phí đi ngược lại quy luật thông thường giữa tăng trưởng đội tàu và nhu cầu vận chuyển hàng hóa. Tuy nhiên, mức lợi nhuận này càng kéo dài thì phản ứng gia tăng nguồn cung sẽ càng mạnh mẽ.
Trong vài năm qua, ngành vận tải biển đã nhiều lần thoát khỏi tình trạng dư thừa năng lực nhờ những sự kiện nằm ngoài mọi dự tính của chủ tàu: đại dịch COVID-19, xung đột tại Ukraine, khủng hoảng Biển Đỏ và nay là tình hình tại eo biển Hormuz. Mỗi lần như vậy, các sự kiện gián đoạn đã làm giảm nguồn cung thực tế nhanh hơn tốc độ đóng mới tàu của các nhà máy đóng tàu.
Các chủ tàu đã phản ứng đúng theo cách thường thấy khi thị trường cước vận tải diễn biến đặc biệt: họ mua thêm tàu, đặt đóng mới và ngừng loại bỏ các tàu cũ.
Một báo cáo của Affinity công bố tuần trước nhận định rằng thị trường chưa đối mặt với nguy cơ sụp đổ tức thì, nhưng cũng lập luận rằng quy luật thị trường (như lực hấp dẫn) cuối cùng sẽ chi phối trở lại.
"Nhiều người đã dự báo về sự sụp đổ của thị trường trong ít nhất hai năm qua," công ty môi giới này chỉ rõ. "Điều đó vẫn chưa xảy ra và có vẻ như thị trường sẽ còn trụ vững thêm một thời gian nữa. Bao lâu ư? Ai mà biết được?"
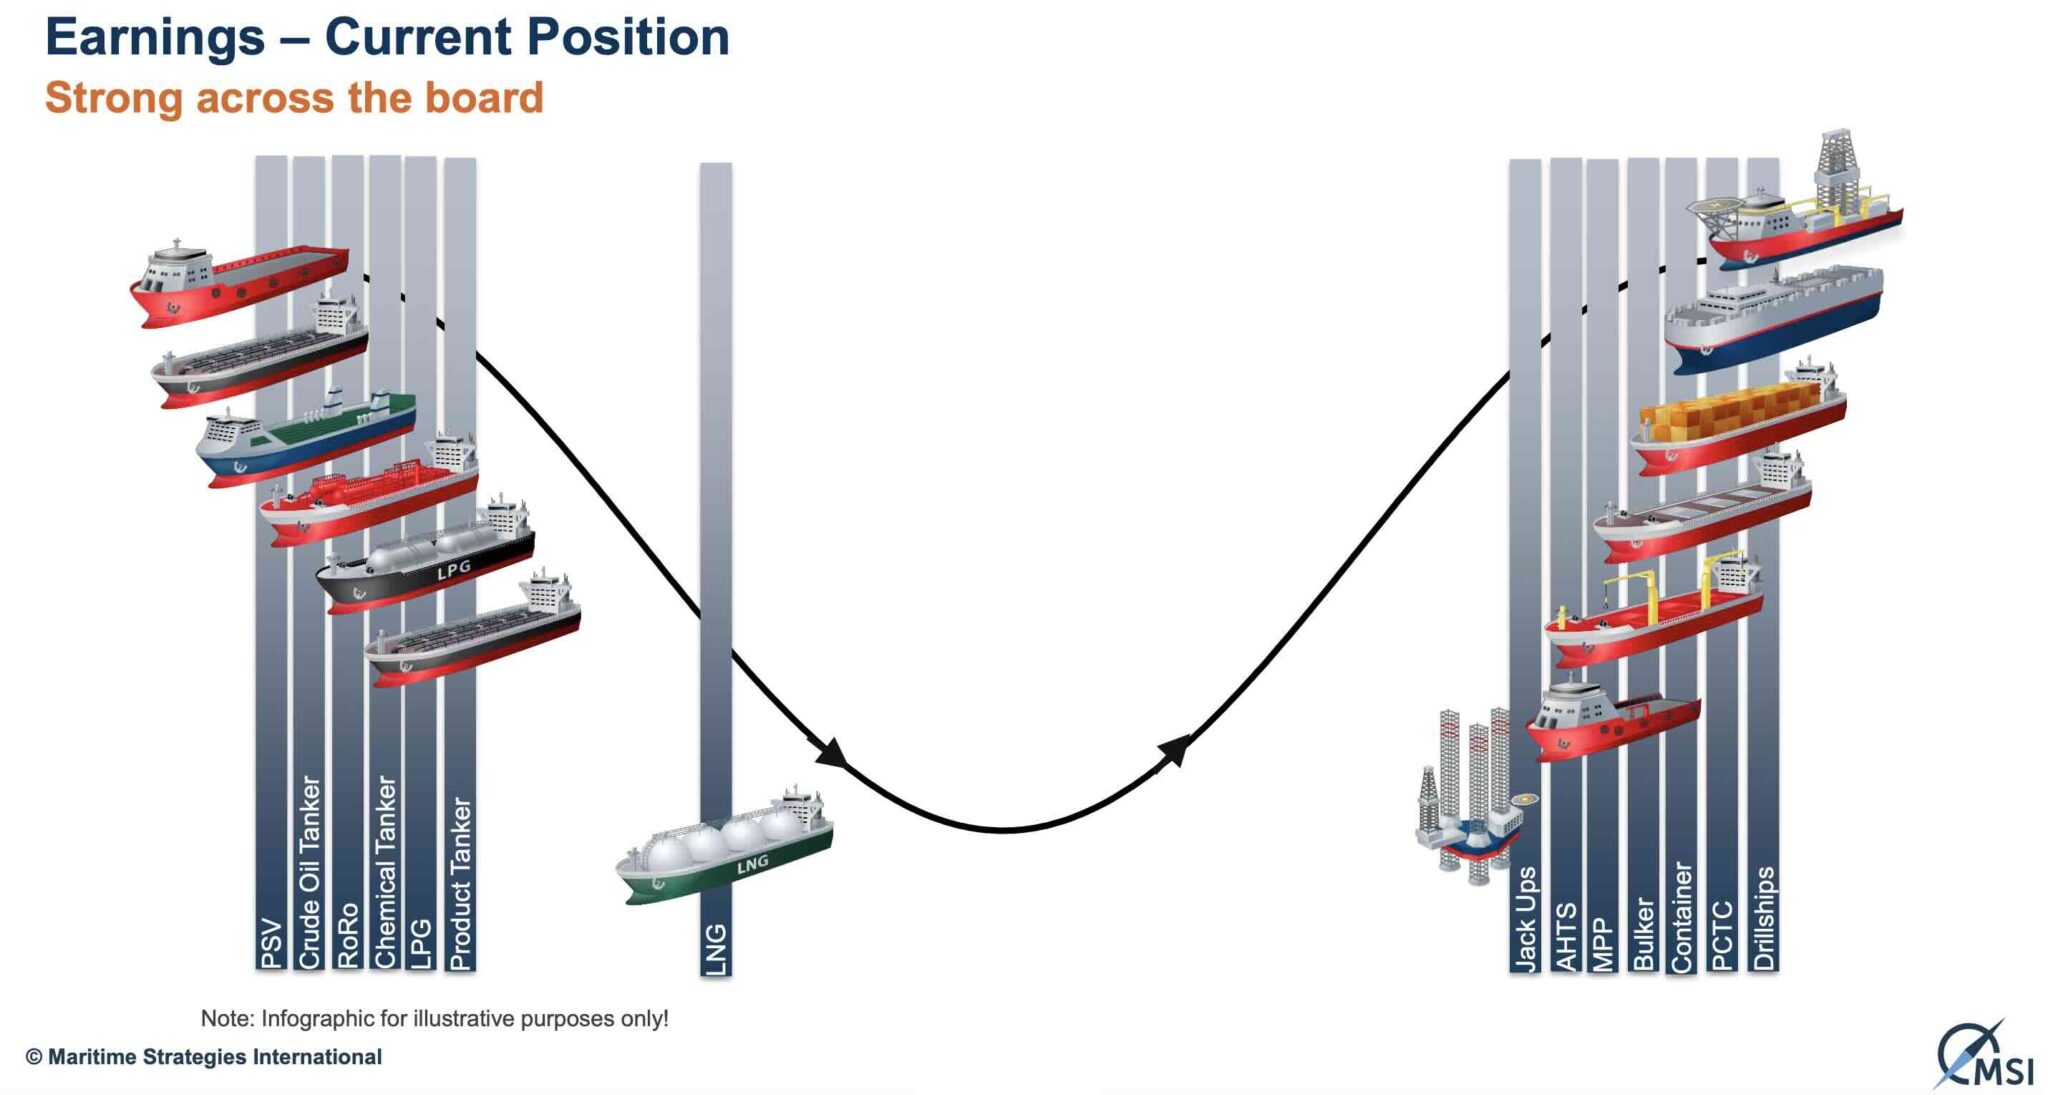
MSI cũng đưa ra quan điểm riêng về vị thế của từng phân khúc trong chu kỳ vận tải biển của mình, được trình bày dưới đây.
Quỳnh Chi
Nguồn: Splash247